Bảo hiểm xe điện: rủi ro khi nhà sản xuất ôtô nắm luôn hậu mãi
Vấn đề đang nổi lên: khi hãng ôtô kiêm luôn bảo hiểm và dịch vụ
Nhiều nhà sản xuất ôtô Trung Quốc đang thử nghiệm mô hình mở rộng: đưa nghiệp vụ bảo hiểm, cung ứng phụ tùng và dịch vụ sửa chữa vào hệ sinh thái của riêng họ. Quyền lợi họ có là kho dữ liệu vận hành và sửa chữa nhiều hơn so với các công ty bảo hiểm truyền thống, điều lý giải cho tham vọng tận dụng dữ liệu đó để định giá rủi ro tốt hơn và cắt giảm chi phí bán hàng cùng chi phí bồi thường.
Hợp đồng bảo hiểm ô tô, khâu mà một số hãng xe Trung Quốc đang muốn đưa vào hệ thống dịch vụ của mình.
Ba rủi ro chính khi hãng tự làm trọn chuỗi
Một bài phân tích chuyên ngành chỉ ra ba nguy cơ lớn liên quan mô hình này. Trước hết là rào cản pháp lý và vốn: giấy phép kinh doanh bảo hiểm đặt tiêu chuẩn cao, đồng thời kéo theo rủi ro bị chiếm dụng vốn và rủi ro vận hành giữa hai ngành khác biệt.
Thứ hai là tính khả thi khi mở rộng: cách làm thử nghiệm trong vài doanh nghiệp chưa chắc nhân rộng được trên diện rộng do yêu cầu quản trị, dữ liệu và năng lực xử lý rủi ro khác nhau giữa các đơn vị.
Rủi ro thứ ba và được đánh giá là nghiêm trọng nhất: khi hãng gom nhiều dịch vụ then chốt vào cùng một đầu mối, việc doanh nghiệp đó gặp khủng hoảng sẽ gây đứt gãy dịch vụ cho chủ xe ở mức độ sâu hơn. Nói cách khác, càng nhiều dịch vụ tập trung thì khi một mắt xích gãy, hệ thống sẽ sụp nhiều hơn.
Ngành bảo hiểm đang chịu áp lực tài chính
Mô hình nói trên xuất hiện trong bối cảnh các doanh nghiệp bảo hiểm truyền thống tại Trung Quốc gặp khó. Số liệu cho thấy năm 2025, lĩnh vực bảo hiểm cho xe năng lượng mới nhận 43,58 triệu xe với tổng phí bảo hiểm đạt 190 tỷ nhân dân tệ, nhưng vẫn bị lỗ 5,6 tỷ nhân dân tệ ở khâu bảo lãnh; năm trước đó con số lỗ là 5,7 tỷ nhân dân tệ. Biến cố này khiến các cơ quan quản lý phải can thiệp hành chính để duy trì kênh bảo hiểm cho những xe khó mua bảo hiểm thông thường.
Tháng 1/2025, bốn cơ quan quản lý, gồm cả cơ quan giám sát tài chính, đã ban hành chỉ đạo liên quan tới bảo hiểm cho xe năng lượng mới. Sau đó một nền tảng chuyên dụng được đưa vào vận hành để nhận bảo hiểm cho những trường hợp bị từ chối, kèm trách nhiệm không được từ chối những xe đủ điều kiện.
Tuy nhiên, biện pháp hành chính giúp một chiếc xe có giấy chứng nhận bảo hiểm nhưng không tự giải quyết những câu hỏi liên quan hậu mãi: phụ tùng lấy từ đâu, ai sửa và ai chịu trách nhiệm khi chuỗi cung ứng phụ tùng bị gián đoạn. Nói ngắn gọn: dễ mua bảo hiểm không đồng nghĩa với việc đã giải quyết xong vấn đề hậu mãi.
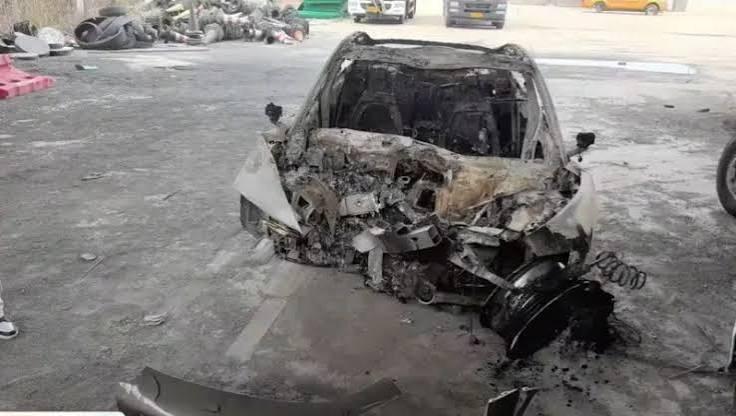
Một chiếc xe điện cháy rụi. Chi phí sửa chữa và thay thế bộ pin là biến số lớn nhất khi định phí bảo hiểm cho dòng xe này.
Tại sao pin lại là điểm nghẽn trong định giá bảo hiểm?
Nguyên nhân lớn khiến bảo hiểm cho xe điện khó định giá là bộ pin. Khi xảy ra tổn thất, công ty bảo hiểm không chỉ đánh giá mức hư hại mà còn phải biết pin có thể sửa hay buộc phải thay. Trong bối cảnh thiếu chuẩn kiểm tra và thiếu dữ liệu sửa chữa thực tế, giải pháp thay nguyên bộ pin thường được lựa chọn vì đơn giản, nhưng cũng là phương án tốn kém nhất.
Dữ liệu từ Viện Nghiên cứu Bảo hiểm Ô tô Trung Quốc (khảo sát công bố tháng 10/2024 trên 59 mẫu xe thuần điện) cho thấy bộ pin chiếm bình quân 50,96% giá trị toàn xe, tương đương 1.604,92 nhân dân tệ cho mỗi kilôwatt giờ. Tỷ trọng này khiến ngưỡng coi là tổn thất toàn bộ dễ bị vượt khi chi phí sửa chữa lớn.
Hai cách xử lý: tách pin về quyền sở hữu hay tách riêng định giá
Trung Quốc đang thăm dò hai hướng đi. Một là tách quyền sở hữu: thân xe thuộc chủ xe, pin do doanh nghiệp pin quản lý — mô hình cho thuê pin là ví dụ. Hai là tách định giá: chủ sở hữu không đổi nhưng bảo hiểm tính riêng phần thân xe và phần pin.
Với thực tế phần lớn xe bán trọn gói cả pin lẫn thân xe, phương án tách định giá có khả thi hơn trong ngắn hạn. Song để áp dụng cách này, công ty bảo hiểm cần dữ liệu sức khỏe pin đáng tin cậy, hồ sơ tai nạn và chi phí sửa chữa thực tế. Điều then chốt trở lại là liệu nhà sản xuất và doanh nghiệp pin có sẵn sàng chia sẻ dữ liệu, và hệ thống sửa chữa độc lập có đủ năng lực để kiểm tra, chẩn đoán và sửa chữa hay không.
Phân tích kết luận rằng cả hai giải pháp chủ yếu giải quyết việc nhận diện và định giá rủi ro. Bảo hiểm có thể chi trả sau tổn thất, nhưng không thể tự sinh ra phụ tùng đã ngừng sản xuất hay khôi phục một hệ thống sửa chữa và dữ liệu đã mất ủy quyền.
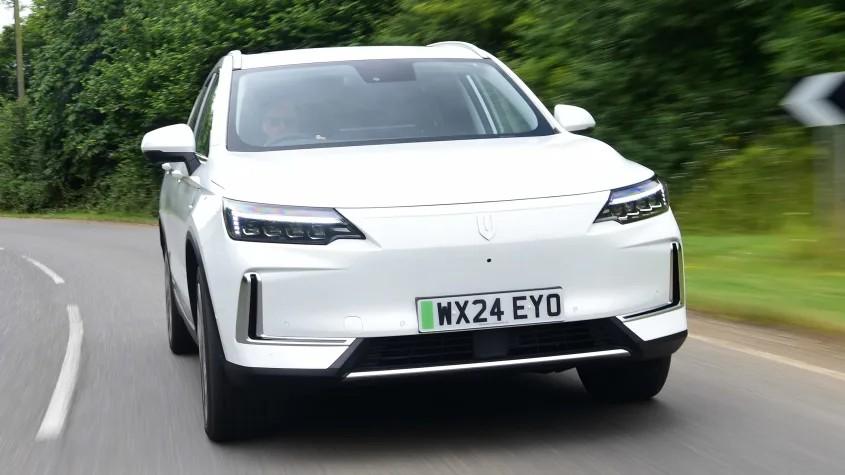
Một mẫu SUV điện thương hiệu Trung Quốc lưu thông tại Anh.
Phản ứng của thị trường nước ngoài
Nhiều thị trường phương Tây đánh giá rủi ro cho xe điện Trung Quốc theo cách riêng. Một nghiên cứu của CarWow nêu ra con số phí bảo hiểm trung bình tại Anh: khoảng 901 bảng/năm cho xe điện Trung Quốc so với 646 bảng cho xe xăng tương đương. Trong thử gửi yêu cầu báo giá cho bốn mẫu SUV Trung Quốc tới năm công ty, một số nhà bảo hiểm từ chối nhận hợp đồng do thiếu dữ liệu sửa chữa, lịch sử bồi thường chưa đủ dài và chuỗi cung ứng phụ tùng chưa ổn định. Thực tế tại UAE cũng phản ánh phí bảo hiểm xe điện cao hơn khoảng 20–35%.
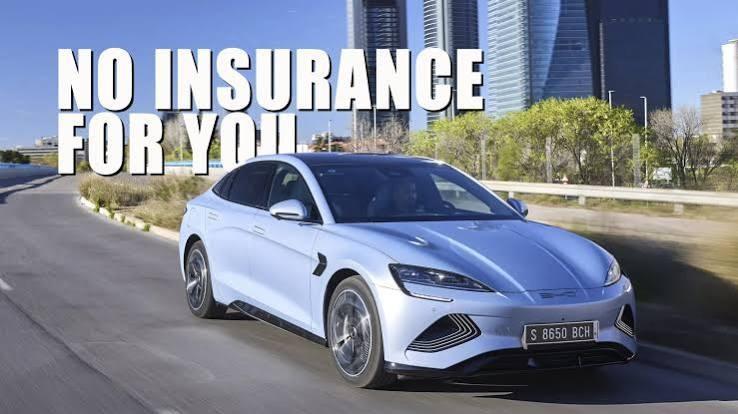
Tình trạng khó mua bảo hiểm cho xe điện Trung Quốc được truyền thông quốc tế phản ánh trong thời gian gần đây.
Ý nghĩa với người mua ở Việt Nam
Hợp đồng bảo hiểm vật chất tại Việt Nam thường quy định: nếu chi phí sửa chữa vượt ngưỡng khoảng 75% giá trị xe, xe được xử lý như tổn thất toàn bộ và mức bồi thường căn cứ theo giá trị cùng chủng loại tại thời điểm tổn thất. Khi một bộ phận như pin chiếm hơn một nửa giá trị xe và thường được thay nguyên cụm, ngưỡng coi là tổn thất toàn bộ có thể đạt được nhanh hơn nhiều người nghĩ.
Tại thị trường Việt Nam đã có dấu hiệu xuất hiện các gói dịch vụ trọn gói do hãng cung cấp kèm xe, gom bảo hiểm, sửa chữa và phần mềm vào cùng một hệ thống. Trong điều kiện doanh nghiệp vận hành ổn định, mô hình này đem lại tiện lợi cho khách hàng. Tuy nhiên, bài học rút ra từ Trung Quốc là khi doanh nghiệp đứng sau hệ sinh thái ấy gặp khó, chủ xe có thể là bên chịu tổn thất dài hạn do đứt gãy chuỗi cung ứng phụ tùng, mất quyền sửa chữa ủy quyền và thiếu dữ liệu sửa chữa.
Đáng chú ý: phân tích được đề cập ở trên được nêu bởi báo chí chuyên ngành tại nước sản xuất, nơi đã có hàng chục triệu xe năng lượng mới chạy trên đường—số liệu trong bài đưa ra hai con số liên quan: 43,58 triệu xe được bảo hiểm theo thống kê năm 2025 và khoảng 43,97 triệu xe năng lượng mới đang lưu hành ở thị trường nội địa theo một nhận định khác trong cùng báo cáo. Với tập dữ liệu lớn, những kết luận về rủi ro mô hình khép kín có tính thực nghiệm hơn cho các thị trường mới nhập khẩu.
Gợi ý cho chủ xe và người cân nhắc mua
Nếu bạn đang cân nhắc mua xe điện nhập khẩu hoặc đã sở hữu một chiếc xe nằm trong hệ sinh thái cung cấp dịch vụ trọn gói, những điểm sau đáng lưu ý:
- Kiểm tra điều khoản hợp đồng về quyền tiếp cận phụ tùng và điều kiện sửa chữa ủy quyền khi hãng gặp vấn đề.
- Yêu cầu minh bạch về cách tính phí bảo hiểm và điều kiện xác định tổn thất toàn bộ liên quan pin.
- Để ý cam kết cung cấp dữ liệu sức khỏe pin hoặc cách thức kiểm định độc lập nếu muốn tách định giá pin.
Câu hỏi thường gặp (FAQ)
1. Tại sao nhà sản xuất ôtô muốn tham gia nghiệp vụ bảo hiểm?
Họ sở hữu dữ liệu vận hành và sửa chữa chi tiết, có thể dùng để cải thiện mô hình định giá rủi ro, giảm chi phí phân phối và tối ưu hóa quy trình bồi thường so với các công ty bảo hiểm truyền thống.
2. Việc tách pin ra khỏi thân xe giải quyết được vấn đề gì?
Tách có thể theo hai hướng: tách quyền sở hữu (pin do doanh nghiệp pin quản lý) hoặc tách định giá (bảo hiểm tính riêng cho pin và thân xe). Vấn đề then chốt là phải có dữ liệu sức khỏe pin và chi phí sửa chữa thực tế để công ty bảo hiểm có thể định giá chính xác.
3. Nếu hãng gom bảo hiểm và hậu mãi, người mua cần chú ý điều gì?
Người mua nên đọc kỹ điều khoản về nguồn phụ tùng, cam kết hỗ trợ sửa chữa khi hãng gặp khó khăn, và hiểu rõ ngưỡng tổn thất toàn bộ liên quan tới chi phí pin để tránh rủi ro bị thiệt khi doanh nghiệp rút khỏi thị trường.
Kết lại, mô hình mà nhà sản xuất ôtô tự nắm các mảng bảo hiểm, phụ tùng và dịch vụ sửa chữa mang cả lợi thế lẫn rủi ro. Lợi thế nằm ở dữ liệu và khả năng tinh toán rủi ro; rủi ro nằm ở việc tập trung dịch vụ khiến chủ xe dễ chịu hệ quả nặng hơn khi doanh nghiệp gặp khủng hoảng. Với bối cảnh ngành bảo hiểm xe năng lượng mới đang lỗ trong vài năm gần đây và các thị trường nước ngoài thận trọng trong đánh giá rủi ro, người mua và nhà hoạch định chính sách cần cân nhắc kỹ khi tiếp cận mô hình khép kín này.
Để mở rộng góc nhìn về hệ thống hậu mãi và những vấn đề mà xe điện Trung Quốc đang đối mặt khi nhà sản xuất gom luôn bảo hiểm, bạn có thể đọc thêm phân tích chuyên sâu về câu chuyện hậu mãi trong ngành với bài khó khăn hậu mãi xe điện Trung Quốc — bài viết giúp hiểu rõ nguyên nhân, tác động lên phụ tùng, phần mềm và bảo hiểm.
Nếu bạn quan tâm đến lựa chọn xe tay ga phong cách neo‑retro cho di chuyển trong đô thị, bài đánh giá chi tiết về mẫu nhỏ gọn có thể hữu ích: Benelli Panarea 125 — neo‑retro cho phố đông cung cấp góc nhìn về thiết kế, trang bị và những điểm cần lưu ý trước khi quyết định mua.
Nếu bạn từng trải nghiệm cảm giác buồn nôn khi đi xe điện và muốn biết cơ chế cùng mẹo giảm khó chịu, hãy tham khảo bài viết giải thích hiện tượng này và đưa ra cách giảm: nguyên nhân say xe trên ô tô điện và cách giảm khó chịu.
Lưu ý kỹ thuật: Nội dung mang tính tham khảo công nghệ, không thay thế tư vấn chuyên môn IT hay bảo mật. Hãy kiểm chứng từ nhiều nguồn trước khi áp dụng.
Tác giả
admin
Biên tập viên công nghệ tại Thư viện công nghệ.