GoPro từ đỉnh cao đến thương vụ bán: chuyển mình vào linh kiện quang học dưới Starman Optical
GoPro từ đỉnh cao đến thương vụ bán: chuyển mình vào linh kiện quang học dưới Starman Optical
Một thương hiệu từng đồng nghĩa với máy quay hành trình nay bước vào giai đoạn chuyển đổi định vị: GoPro đã đạt thỏa thuận để trở thành phần lớn công ty con thuộc sở hữu của Starman Optical, đánh dấu việc rời bỏ mảng tiêu dùng đại chúng và tập trung vào công nghệ quang học phục vụ AI và an ninh quốc gia.
Những con số quyết định của thương vụ
Theo các điều khoản công bố, Starman Optical sẽ chi 285 triệu USD tiền mặt để mua khoảng 90% cổ phần GoPro và đồng thời thanh toán khoản nợ xấp xỉ 92 triệu USD khi giao dịch hoàn tất. Sau sáp nhập, cổ đông hiện hữu của GoPro chỉ giữ lại 10% cổ phần và doanh nghiệp hợp nhất sẽ tích hợp mảng bộ thu phát quang của Starman Optical.
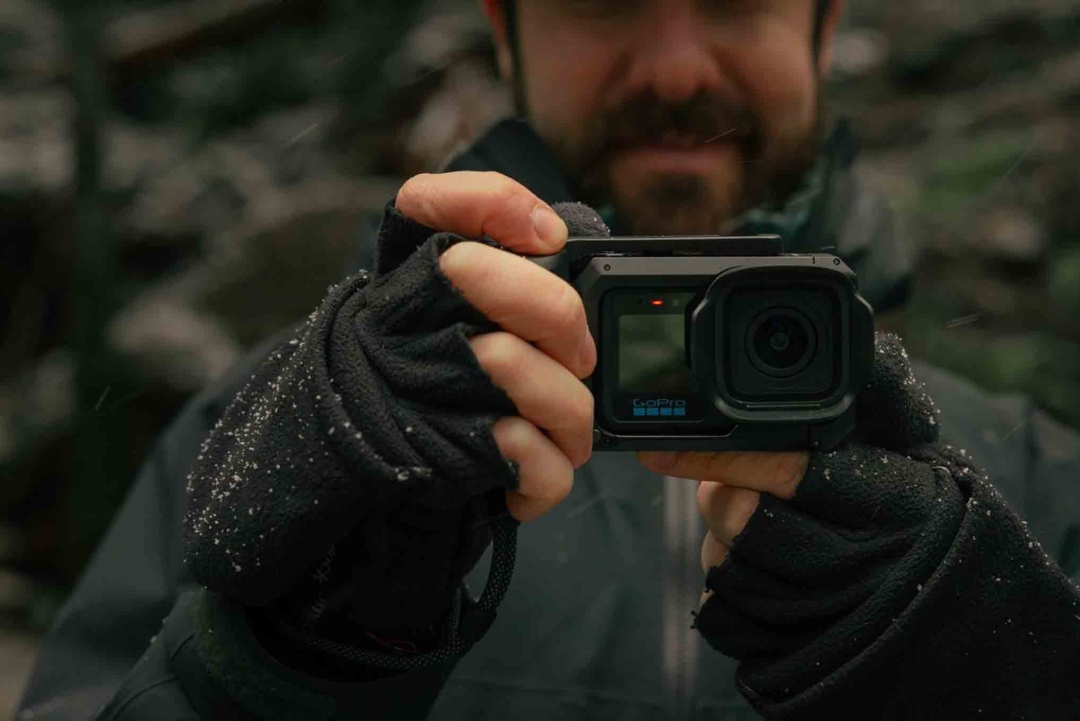
GoPro chính thức đạt thỏa thuận bán mình cho công ty quang học tư nhân Starman Optical với giá 285 triệu USD tiền mặt, thanh toán khoản nợ 92 triệu USD và chuyển hướng sang làm linh kiện quang học phục vụ AI cùng an ninh quốc gia.
Hành trình từ IPO đến thỏa thuận mua lại
GoPro từng có thời là biểu tượng của phân khúc camera hành trình. Lần đầu niêm yết trên Nasdaq vào năm 2014, giá trị vốn hóa ngày đầu đạt gần 3 tỷ USD, rồi lên đỉnh hơn 11 tỷ USD cùng năm đó. Tuy nhiên, chuỗi quyết định chiến lược và cú sốc sản phẩm đã làm phai mờ vị thế này theo thời gian.
Điểm bật khiến công ty hụt hơi
Sai lầm lớn nhất được nhắc tới là dự án flycam Karma. Sản phẩm gặp lỗi mất nguồn khi bay, dẫn tới việc GoPro phải thu hồi toàn bộ 2.500 chiếc đã bán và kết thúc chương trình vào 2018. Hệ quả là công ty cắt giảm nhân sự, siết ngân sách R&D và chậm cải tiến sản phẩm trong khi đối thủ đẩy mạnh tích hợp phần mềm và thuật toán.
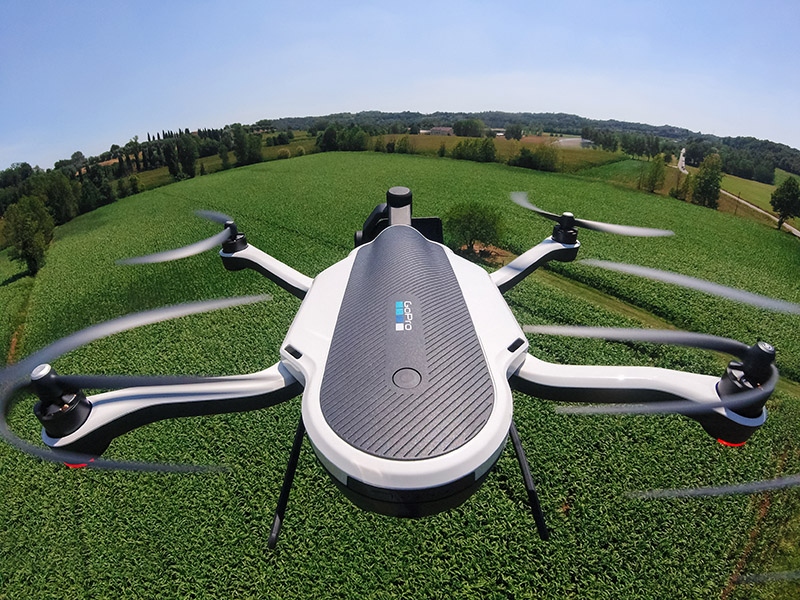
Sự tụt dốc kéo dài một thập kỷ của GoPro bắt đầu từ sai lầm của flycam Karma năm 2016, kéo theo việc thắt chặt ngân sách nghiên cứu khiến công nghệ máy quay dần tụt hậu trước yêu cầu phần mềm của thời đại video ngắn.
Sự thay đổi cơ cấu thị trường và hệ quả doanh số
Trong khi GoPro vẫn bảo thủ vào mô hình phần cứng truyền thống, đối thủ cạnh tranh tận dụng phần mềm và thuật toán để chiếm thị phần. DJI chuyển công nghệ gimbal và chống rung từ flycam sang camera cầm tay; Insta360 phát triển mạnh ở mảng quay toàn cảnh với công cụ xử lý tự động. Hậu quả: thị phần của GoPro tụt mạnh từ trên 80% (cách đây ba năm) xuống 18,9% vào 2025, khi DJI nắm 40,1% và Insta360 37,9%.
Tại quý 1/2026, sự khác biệt càng rõ: DJI xuất xưởng 2,7 triệu máy (khoảng 65% thị phần), Insta360 đạt 900.000 máy (22%), còn GoPro chỉ khoảng 300.000 máy, đưa thị phần của hãng xuống dưới mức 6%.
Áp lực tài chính đẩy công ty vào thế tìm kiếm đối tác
Sức khỏe tài chính của GoPro xấu đi rõ rệt giai đoạn 2023–2025 với lỗ ròng lũy kế khoảng 569 triệu USD. Tiền mặt đến cuối 2025 giảm còn 49,7 triệu USD; biên lợi nhuận gộp lao dốc từ 32,1% còn 4,3% — nghĩa là lợi nhuận thuần trên mỗi thiết bị gần như không còn.
Thêm vào đó, một biến cố chuỗi cung ứng chip nhớ trong đầu 2026, được gọi tắt là “RAMageddon”, khiến các nhà cung cấp chuyển dây chuyền sang chip HBM cho máy chủ AI, đẩy giá chip nhớ tăng và khiến GoPro phải chi thêm khoảng 24,5 triệu USD ngoài kế hoạch.
Trước nguy cơ mất khả năng duy trì hoạt động, ngày 1/6 GoPro nộp hồ sơ lên SEC bày tỏ mối nghi ngại khả năng hoạt động tiếp, buộc phải cắt giảm nhân sự và đi tìm đối tác mua lại qua ngân hàng tư vấn Houlihan Lokey. Trong nỗ lực cầm cự, CEO Nick Woodman đã cho công ty vay 20 triệu USD từ tiền túi cá nhân.
Góc nhìn của bên mua: toan tính chiến lược của Starman
Starman Optical, thuộc Starman Holding, nhìn thấy giá trị trong một tập hợp tài sản không còn liên quan trực tiếp đến thị trường tiêu dùng: hơn 2.500 bằng sáng chế quang học và hình ảnh, cơ sở niêm yết để huy động vốn, cùng khả năng chuyển sang sản xuất linh kiện quang tử. Kế hoạch bao gồm mở nhà máy đúc quang tử tại New Jersey — động thái hướng tới chuỗi cung ứng nội địa cho các ứng dụng công nghiệp và quốc phòng.
Một yếu tố chiến lược nữa là bối cảnh hạn chế đối với đối thủ Trung Quốc: khi DJI bị FCC đưa vào danh sách hạn chế vào tháng 12/2025, nguồn gốc sản xuất trong nước tại Mỹ của GoPro biến thành lợi thế để tiếp cận các hợp đồng công và quốc phòng. Những yếu tố này cho thấy Starman không chỉ mua thương hiệu mà còn mua vào năng lực sở hữu trí tuệ và lợi thế địa chính trị.
Sức ép cạnh tranh toàn diện từ các đối thủ Trung Quốc như DJI và Insta360 đã khiến thị phần máy quay hành trình của GoPro lao dốc từ trên 80% xuống dưới 6% vào quý 1 năm 2026.
Khoảnh khắc biến động trên thị trường chứng khoán
Trước khi thỏa thuận công bố, có một diễn biến được chú ý: nhà sáng tạo nội dung Markiplier mua 8,5% cổ phần trị giá 9,3 triệu USD, kéo giá cổ phiếu GoPro tăng tạm thời và giúp công ty tránh nguy cơ bị hủy niêm yết. Tuy nhiên, sự can thiệp mang tính cá nhân đó không đủ để đảo chiều xu hướng lâu dài mà công ty đang đối mặt.
Ý nghĩa dài hạn và bài học chiến lược
Thương vụ đưa GoPro ra khỏi trọng tâm tiêu dùng cho thấy cách thị trường phản ứng khi một công ty không kịp chuyển đổi từ nền tảng phần cứng sang tầm nhìn kết hợp phần mềm — đặc biệt trong kỷ nguyên video ngắn và AI. GoPro giờ sẽ được định vị như một nhà cung cấp công nghệ quang học phục vụ các hệ sinh thái AI và an ninh, thay vì là thương hiệu gắn liền với hành động thể thao và sáng tạo nội dung cá nhân.
Với việc Starman tận dụng bằng sáng chế và vị thế niêm yết để phát triển chuỗi cung ứng quang tử, thương vụ cũng phản ánh xu hướng: tài sản trí tuệ và năng lực sản xuất có thể tạo ra giá trị lớn hơn khi được tái cơ cấu phù hợp với nhu cầu công nghiệp và quốc phòng.
Kết luận: điều cần ghi nhớ
GoPro đã trải qua một hành trình dài từ đỉnh cao giá trị thị trường tới một quyết định chiến lược lớn: bán phần lớn cổ phần để tồn tại và chuyển hướng. Dữ kiện tài chính, thất bại sản phẩm, áp lực cạnh tranh và biến động chuỗi cung ứng đều góp phần vào kết cục này. Ở phía bên kia, Starman nhìn thấy cơ hội biến tập hợp bằng sáng chế và thương hiệu thành nền tảng cho sản xuất quang tử và hợp tác với các đơn vị mua sắm công.
Câu hỏi thường gặp (FAQ)
Ai là bên mua GoPro? — Bên mua là Starman Optical, một công ty quang học thuộc Starman Holding.
Giá trị giao dịch là bao nhiêu? — Thỏa thuận nêu Starman Optical chi 285 triệu USD tiền mặt để mua khoảng 90% cổ phần và sẽ thanh toán khoản nợ xấp xỉ 92 triệu USD.
Tại sao GoPro chấp nhận bán? — Nhiều yếu tố dẫn tới quyết định: sụt giảm thị phần và doanh số, thua cạnh tranh trước các đối thủ tích hợp phần mềm, thâm hụt tài chính lớn giai đoạn 2023–2025, chi phí tăng do khủng hoảng chip nhớ đầu 2026, và rủi ro duy trì hoạt động được nêu trong hồ sơ gửi SEC.
Để tìm hiểu chiều sâu về tác động nhân sự và thay đổi trong chuỗi sản xuất dựng phim do AI gây ra, bạn có thể đọc phân tích chuyên sâu về tuyển dụng dựng phim AI tại Trung Quốc và hệ lụy với ngành sản xuất, bài viết phân tích cơ hội nghề mới, áp lực kỹ năng và hệ quả lên xuất khẩu nội dung.
Nếu bạn quan tâm đến việc doanh nghiệp nên áp dụng sản xuất video bằng AI trong chiến lược nội dung, hãy đọc hướng dẫn thực tế về khi nào và cách doanh nghiệp tận dụng sản xuất video bằng AI hiệu quả để biết tiêu chí quyết định, quy trình thực thi và giới hạn kỹ thuật cần lưu ý trước khi ký hợp đồng.
Và để hiểu một trường hợp công nghiệp hóa quy mô lớn khác ở Trung Quốc, xem phân tích về hóa lỏng than tại Ninh Hạ: từ than đá đến dầu và nhiên liệu, bài viết đề cập công nghệ, quy mô và các thách thức vận hành trong dự án nâng giá trị than lên nhiều lần.
Lưu ý kỹ thuật: Nội dung mang tính tham khảo công nghệ, không thay thế tư vấn chuyên môn IT hay bảo mật. Hãy kiểm chứng từ nhiều nguồn trước khi áp dụng.
Tác giả
admin
Biên tập viên công nghệ tại Thư viện công nghệ.